11月4日,以"重塑普惠金融——理解需求,重构供给"为主题的论坛在京举行,来自监管部门、金融机构、高校智库与科技企业的代表围绕普惠金融下一阶段的发展路径展开讨论。
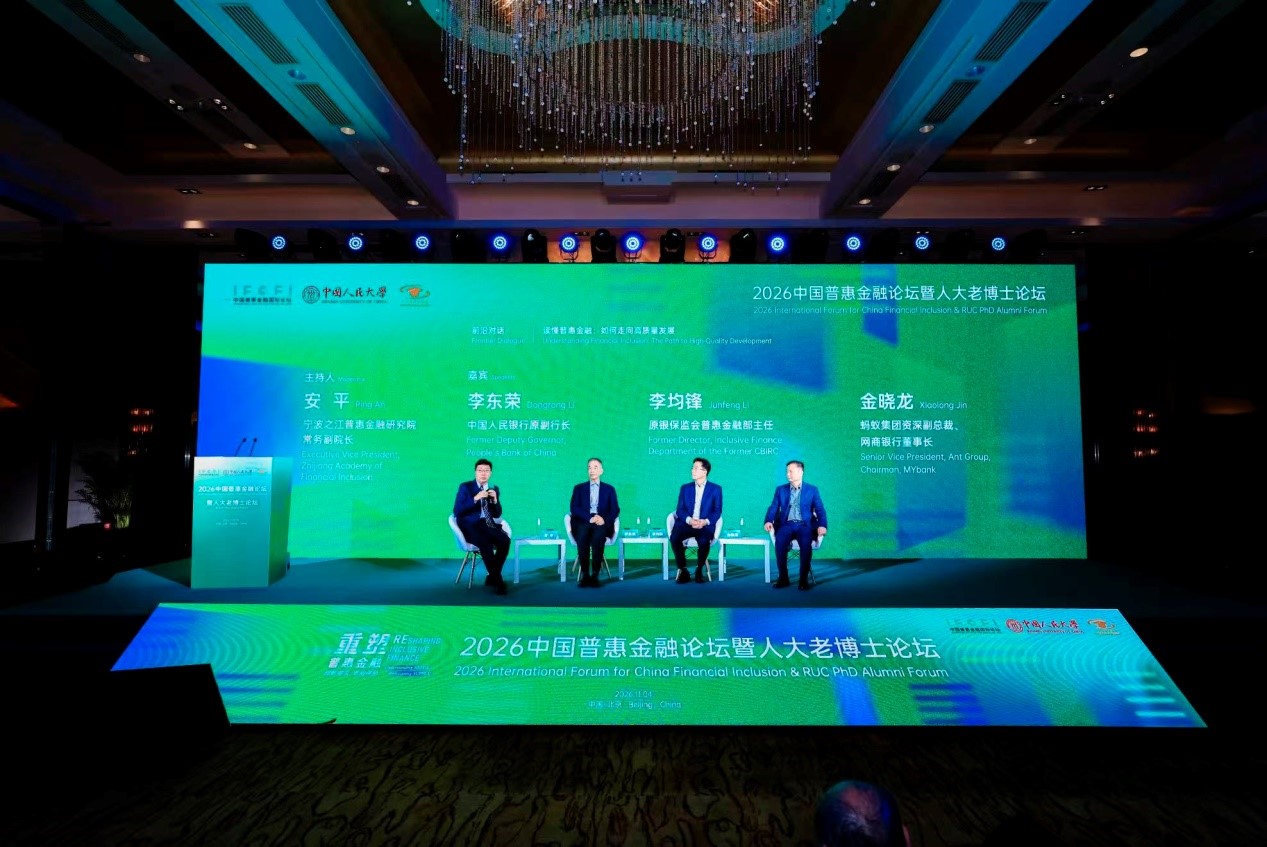
图/与会嘉宾共同讨论“普惠金融如何高质量发展”主题
规模见顶之后,普惠金融应去向何处
截至2026年二季度,全国普惠小微贷款余额达38.5万亿元,增速降至8.3%;授信户数达6099万户。在规模似有见顶之势、行业亟需探索下一步发展之路的情况下,中国普惠金融研究院(CAFI)提出了三个悬而未决的问题:普惠小微、消费信贷下一阶段的发展目标是什么?金融机构开始关注资产质量,是否还需要继续下沉、把更多长尾客群纳入服务范围?如何确定合理利率水平,既能支撑业务可持续,又不至于伤害消费者利益?
关于普惠金融的目标,贝多广认为,过去十多年我国普惠金融重点放在供给侧、放在提高规模和速度上,今天则要特别强调从需求侧出发观察服务对象的真实需求,尤其是其中的结构性差异。多位专家在会上提出,普惠金融与金融稳定的关系、低利率背景下风险溢价上升带来的结构性差异,都是新形势下的前沿课题。
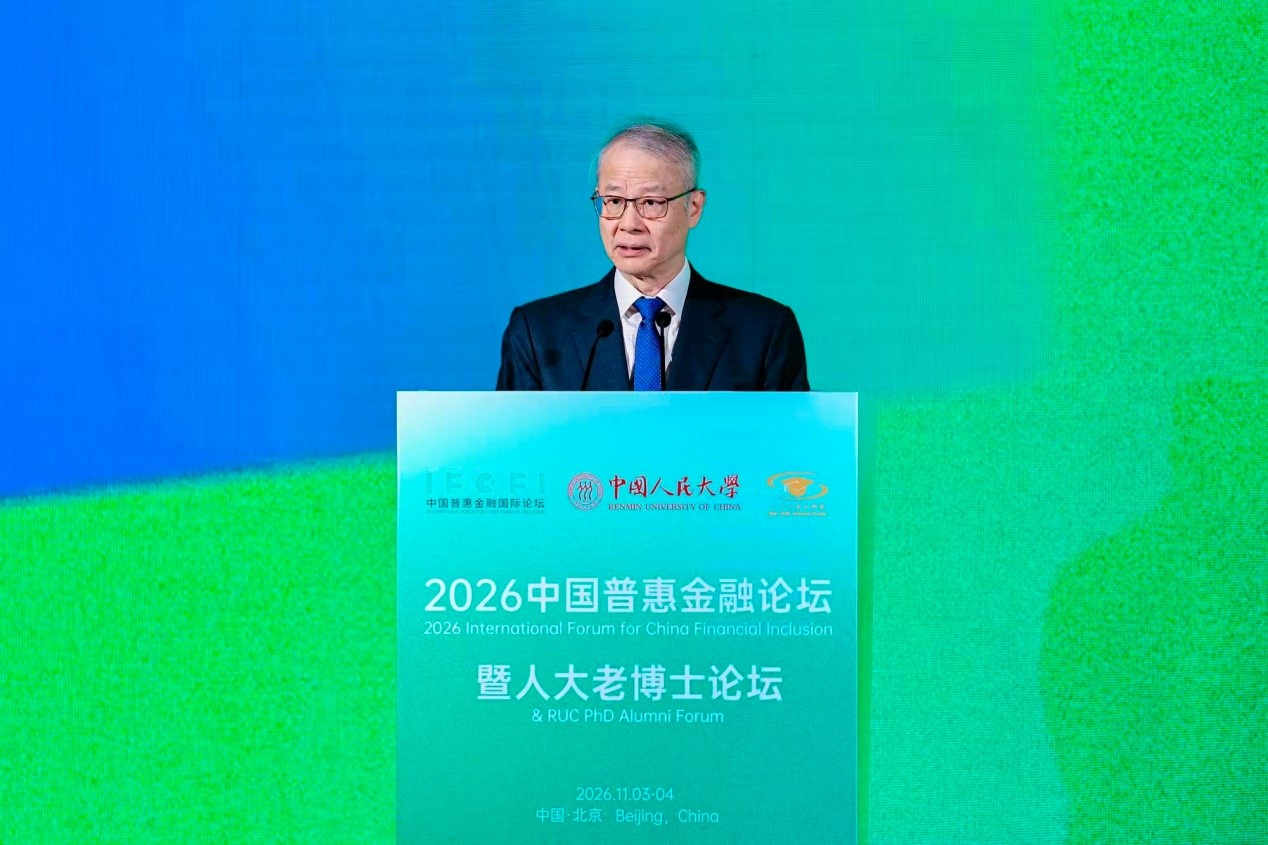
胡煦提出,普惠金融下一阶段的目标应从规模增长转向用户增益,即关注用户实际使用金融产品的效果与福祉提升。他建议,应从指标考核转向更好发挥市场作用,通过提升金融机构服务能力、充分竞争和完善基础设施来解决市场失灵,并可从企业生命周期和现金流特征两个视角识别差异化需求。
回到普惠金融初心,更关注服务的质量
当规模增长的速度放缓,关注普惠金融的服务质量、解决发展过程中所暴露的一些问题就成为重要命题。中国人民银行原副行长李东荣提出,在可获得性显著改善后,关键是提高可适配性和可持续性,重点在价格发现能力和风险定价能力上下功夫。原银保监会普惠金融部主任李均锋列举当前风险的新表现:信用风险集中于中小金融机构的首贷户、信用贷款及抵押不充足贷款;多头授信、过度借贷、共债风险隐患突出;算法排斥、数字鸿沟、欺诈等风险更隐蔽;将复杂或高风险产品销售给风险承受能力较低人群的现象较为普遍。他强调,“没有增长和发展是最大的风险”,要通过业务创新、监管包容、财政金融政策支持和社会综合治理,在规模效益风险三者之间找到平衡。
CAFI的研究表明,提升消费者的金融健康水平将有助于从整体上提升服务的质量,防范系统性金融风险。李东荣提出“负责任普惠”原则,强调要把合适的产品提供给合适的人群,同时跟上金融启蒙教育。李均锋也认为,金融健康是社会共治问题:金融机构承担第一责任,从与客户打交道的第一天起就要考虑是增强了客户财务韧性还是加重了客户的财务负担;监管部门应将消费者金融健康的分层指标纳入考核评价体系;智库等第三方机构应建立指标体系、定期监测。
关于如何服务长尾人群,蚂蚁集团资深副总裁、网商银行董事长金晓龙特别强调了金融机构的使命与担当:“金融健康是普惠金融领域的生态建设,是金融机构、金融消费者和监管机构要共同做的一件事情。金融机构首先要做到几点,一是提供负责任的产品。二是价格合理,既要保证收益覆盖风险,让金融机构可以健康、可持续地经营,同时不要追求过高的利润,保持合理的利润率。三是风险管控审慎,包括贷中后管理。四是要营销有度,把适当的产品推给适当的客户。五是宣教有力,对客户要更有力、广泛地宣传金融健康理念。研究机构、监管机构、市场机构可以共同制定针对多方的金融健康框架、指标、评价体系,将会推动整个生态稳步建设和达成。”
政策建议:市场主导,数据补位
基于普惠金融行业所面临的挑战,本次论坛的嘉宾们给出的建议指向三个方向。发展目标上,从提升金融服务可得性转向提升服务对象的金融健康,切实解决脆弱群体的财务挑战。基本原则是市场发挥主导作用,政府主要功能是创造有利的发展环境、在市场失灵领域发力;金融机构是否继续下沉取决于服务能力,消费金融是否设置利率上限取决于其对市场均衡的干预程度。政策层面,建议完善数据基础设施,定期开展全国性需求侧调研并公开发布结果,作为公共品赋能行业发展;提升财政资金的额外性,探索建立兼顾社会目标与商业可持续的双目标金融组织。(记者 王祯祯)
您必须 [ 登录 ] 才能发表留言!


